 株のお悩みはこちら

「ダイドーリミテッドはやばい」という噂を聞き、買っても大丈夫か不安を感じていませんか。
「やばい」と評される真相は、過去の急な減配にともなう株価の乱高下です。
株式会社ダイドーリミテッド(東証スタンダード:3205)は、現在構造改革が進み、13期ぶりの営業黒字化を果たした業績回復のフェーズに入りました。
本記事では、配当利回りや競合他社との業績比較、今後の成長戦略まで最新データをもとにまとめました。
最後まで読めば、ダイドーリミテッドのネガティブな噂の真偽がわかり、根拠を持った投資判断ができるようになるでしょう。
目次
ダイドーリミテッドがやばいと言われる5つの理由
ダイドーリミテッドが「やばい」とされる背景には、株主還元方針の変更や業績の脆弱性があります。
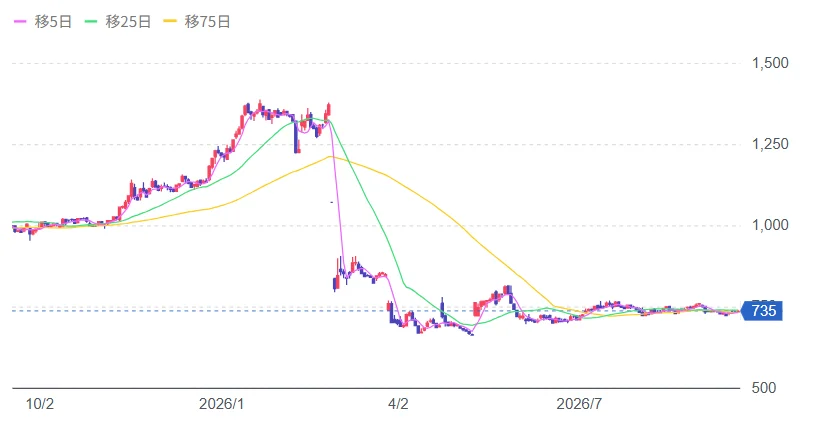
株価急落のきっかけは、2026年2月27日に発表された還元方針の見直しです。配当予想の引き下げにより、株価は1,370円から805円へ約41%急落しました。
株価の乱高下や不安視される理由は、おもに以下の5点です。
それぞれ詳しく解説します。
100円配当の方針が50円に見直された
ダイドーリミテッドは2024年7月に、3年間の年間100円配当を掲げたものの、約1年半後の2026年2月に50円へ減額しました。背景には配当原資となる分配可能額の不足や、想定外の資金流出など財務上の課題が存在します。
長期の高還元を期待していた投資家が多かったため、方針変更は激しい失望売りを引き起こしました。
長期間にわたり営業赤字が続いていた
ダイドーリミテッドが「やばい」とされる原因の一つに、12期連続で続いた本業の営業赤字が挙げられます。十分な利益を出せない状況で高還元を続けた結果、財務上の負担が膨らんでいました。
2026年3月期に営業利益3億7,100万円(利益率1.6%)※と黒字化したものの、低水準であり収益力の強化は依然として課題です。
株価が短期間で大きく変動している
短期間で株価が激しく乱高下している点も1つの要因でしょう。
2024年7月に年間100円配当が提示されると、800円台だった株価はわずか4日ほどで一時1,200円台まで急騰しました。しかし、2026年2月に減配が発表されるとストップ安を記録し、800円台まで急落しています。
業績から乖離した激しい値動きは高値づかみを招きやすく、短期的な損失リスクにつながります。
株主提案をきっかけに経営・還元方針が変化した
ダイドーリミテッドは大株主の提案で経営陣や還元策が激変し、方針の混迷が市場の警戒感を強めています。
2024年にファンド側の株主提案が可決され、年2円〜5円だった配当が100円へ大幅増額されました。しかし、2026年2月には一転して50円へ半減し、二転三転する経営姿勢が浮き彫りとなりました。
外部圧力で還元策が乱高下する現状は、投資家にとって強い不信感につながったのでしょう。
ビットコイン購入やM&Aを積極化している
暗号資産の購入や積極的なM&A方針も、投資家から警戒される要因です。同社は2026年2月に、インフレ対策を目的とした最大10億円規模のビットコイン取得やM&A推進を明らかにしました。
本業のアパレル事業とのシナジーが見えにくく、価格変動リスクを抱える姿勢に不安が集まっています。
伝統的な衣料企業が高リスク投資へ乗り出す姿は、業績の先行きを不透明にする懸念材料の一つとなっています。
ダイドーリミテッドは悪い意味でやばいだけではない
ダイドーリミテッドは還元策の変更で注目を集める一方、本業回復や積極的な事業拡大など前向きな変化も着実に進んでいます。おもな好材料は以下の3点です。
それぞれ見ていきましょう。
13期ぶりに営業黒字へ転換した
ダイドーリミテッドが達成した13期ぶりのV字回復は、良い意味で「やばい」勢いを示しています。オフィスビル売却や政策保有株の縮減で足を固めつつ、ジャパンブルーの子会社化を推進しています。
既存ブランドの成長に注力しつつ、低迷していたニューヨーカーの収益改善にも着手しました。
資産の効率化と主力ブランドの再建を同時に進めた成果が、13期ぶりの黒字転換につながっています。
ジャパンブルーの子会社化で衣料事業が成長した
ジャパンブルーの子会社化による衣料事業の急成長も、良い意味で「やばい」と注目される要因です。主力ブランドの「MOMOTARO JEANS」や「Japan Blue Jeans.」が想定以上のペースで成長し、業績改善を牽引しました。
国内では大阪や福岡へ新店舗出店や、パリでのポップアップ実施など海外市場の開拓も推進しています。
グローバル展開による飛躍的な成長が期待されており、将来性を高める明るい材料となっています。
2027年3月期は営業利益15億円を予想している
営業利益15億円※という強気な業績予想も、V字回復の勢いを示す良い意味で「やばい」目標です。2026年8月公表の第1四半期決算でも営業利益4億3,400万円※を計上し、前年同期から大きく黒字転換しました。
ジャパンブルー買収の効果に加え、プロテイン事業を手がける4strengXの子会社化も業績を後押しします。
一過性の黒字化にとどまらず新規領域へ挑む姿勢は、中長期的な成長を裏付ける根拠となるでしょう。
ダイドーリミテッドの配当はなぜ高い?
ダイドーリミテッドの配当が高かった理由は、おもに以下の3点が挙げられます。
一つずつ見ていきます。
2025年3月期に年間2円から100円へ増配した
ダイドーリミテッドの配当が異様に高いと注目された背景には、2025年3月期に実施された極端な大幅増配が存在します。
同社は2024年7月に方針を変更し、従来の年2円〜5円水準から一気に年100円への引き上げを発表しました。
当時数百円台だった株価に対して配当利回りが一時10%を超え、株式市場で大きな話題を呼びます。
この異例の還元強化が、高配当株として知られるきっかけとなりました。
新経営体制が株主還元を強化した
ダイドーリミテッドで高い配当が実現した理由は、株主提案によって経営陣が新しく変わったからです。
2024年6月に株主側の提案が通り、経営を担う役員メンバーがガラリと入れ替わりました。
新しい経営陣は低迷する株価を引き上げるため、翌7月に年間100円配当や自社株買いを打ち出します。
株主からの強い求めと経営陣の交代が、手厚い還元策につながりました。
利益ではなく資本剰余金も配当原資としている
ダイドーリミテッドが異例の高配当を実施できた理由は、資本金を取り崩して配当原資に充てたためです。
2024年10月に資本金を68億円から1億円へ減らし、約98億円を「その他資本剰余金」へ振り替えました。
本業で得た利益だけでなく、資本の元手を振り替える手法で分配可能額を確保しています。
この財務上の仕組みにより、利益水準を超えた高額配当を実現させました。
ダイドーリミテッドの配当金はいくら|1株あたり年間50円
ダイドーリミテッドの2027年3月期における配当予想は1株あたり年間50円です。単元の100株なら年間5,000円を受け取れます。配当金には20.315%の税金がかかるため、税引後の手取り額は3,985円となります。
同社の過去の配当推移は以下のとおりです。
(1株あたり)
| 事業年度 | 中間配当 | 期末配当 | 年間合計額 |
| 2027年3月期(予想) | 50円 | 50円 | |
| 2026年3月期 | ー | 50円 | 50円 |
| 2025年3月期 | ー | 100円 | 100円 |
| 2024年3月期 | ー | 2円 | 2円 |
| 2023年3月期 | ー | 2円 | 2円 |
配当金の税金や節税方法については、こちらの「配当金に税金はかからない?節税のコツや新NISAで非課税で受け取る方法を解説」の記事を参考にしてみてください。
ダイドーリミテッドの配当金はいつもらえる|6月下旬頃

ダイドーリミテッドの配当金は年1回支払われ、次回分は2027年6月下旬頃に指定口座へ届きます。2027年3月期の配当を得るには、権利付き最終日の2027年3月29日(月)までに購入が必要です。
次回の権利確定日や支払い開始時期の詳細は、以下のとおりです。
| 項目 | 期末配当 |
| 権利付き最終日(買付期限) | 2027年3月29日(月)15:30 |
| 株主確定日(権利確定日) | 2027年3月31日(水) |
| 支払い開始時期 | 2026年6月下旬頃 |
ダイドーリミテッドの配当金を受け取るには、株主名簿への登録が必要です。反映に時間がかかるので、配当を受け取るために、基準日の2営業日前までに株を買いましょう。
ダイドーリミテッドの配当利回りと配当性向

ダイドーリミテッドの2026年3月期通期の配当指標は、利回り4.89%・配当性向72.05%でした。
同社の直近5期の配当利回りと配当性向は、以下のとおりです
| 事業年度 | 配当利回り | 配当性向 |
| 2027年3月期(予想) | 6.76% | ー |
| 2026年3月期 | 4.89% | 72.05% |
| 2025年3月期 | 11.43% | -109.1% |
| 2024年3月期 | 0.53% | 19.6% |
| 2023年3月期 | 1.04% | 1.0% |
※2026年8月24日終値時点
参照元:ダイドーリミテッド|2025年3月期決算短信
前期の2025年3月期は年100円配当で利回り11%超まで急騰したものの、赤字をともなう無理な還元でした。現在は年50円への見直しと業績回復が合致し、持続可能で現実的な高還元状態へ落ち着いています。
配当利回りとは?
購入した株価に対し、1年間でどれだけの配当を受けられるかを示す指標です。計算式は次のようになります。
配当利回り(%)=1株当たりの年間配当金額÷1株購入価額×100
配当性向とは?
税金を差し引いた企業の純粋な利益である当期純利益のうち、配当に回される額を表した割合です。計算式は次のようになります。
配当性向(%)=1株当たりの配当額÷1株当たりの当期純利益×100
目安となる数値や詳しい計算方法については、こちらの「配当利回りと配当性向とは?違いや計算式、目安となる数値を解説」記事で解説しています。
競合他社との比較
ダイドーリミテッドの配当水準は、同業競合大手と比較しても際立って高い姿勢を示しています。以下は、2026年3月期の配当利回り・配当性向を競合比較したものです。
| 会社名 | 配当利回り | 配当性向 |
| ダイドーリミテッド(3205) | 4.89% | 72.05% |
| ユナイテッドアローズ(7606) | 4.67% | 40.39% |
| オンワードホールディングス(8016) | 3.98% | 40.20% |
| ワールド(3612) | 3.89% | 31.80% |
参照元:みんかぶ|ダイドーリミテッド(3205 )/オンワードホールディングス(8016)/ユナイテッドアローズ(7606)/ワールド(3612)
ダイドーリミテッドの配当利回りは4.89%に達し、競合他社を抑えて首位に位置します。競合の配当性向が30%〜40%台にとどまる一方、同社は70%超と利益の多くを還元に充てる方針です。減配後も他社を上回る還元水準であり、株主還元に対する強い意欲が見られます。
ダイドーリミテッドの株主優待|クーポン、優待品

ダイドーリミテッドの株主優待は、100株以上の保有で20%割引の株主優待券が進呈されます。
優待内容や利用条件の概要は、以下のとおりです。
| 対象株数 | 優待内容 | 利用可能期間 | 発送時期 |
| 100株以上 | 株主優待券(20%割引) | 約12ヵ月 | 6月末 |
参照元:ダイドーリミテッド|株主優待制度
子会社のECサイトや一部実店舗で利用可能であり、同社ブランドの服飾をお得に購入できます。なお、以前500株以上の株主に進呈されていた自社製品は廃止となりました。
ダイドーリミテッドの事業内容

ダイドーリミテッドは以下2つの分野で事業を展開しています。
それぞれ紹介します。
衣料事業
衣料事業はダイドーリミテッドのメイン事業で、日本・中国・イタリアに子会社を構えて運営しています。
「ニューヨーカー」や「ブルックスブラザーズ」といった老舗ブランドを中心に、品質にこだわった衣料品を提供。また、アウトドアやスポーツなど、用途にあわせた繊維素材の製造・販売を行っています。
不動産賃貸事業
不動産賃貸事業とは、不動産(土地や建物など)を第三者に貸し出して収入を得る事業のことです。
ダイドーリミテッドは、複合商業施設「ダイナシティ(神奈川県小田原市)」の運営や管理、不動産企画開発を行っています。
大型ショッピングセンターとして、ダイナシティには買い物やレジャーといった楽しみが詰まっています。
ダイドーリミテッドと競合他社の業績比較

ダイドーリミテッドの事業規模や収益性は、アパレル競合大手と比較すると依然として課題が残る水準です。
2026年決算の各社の業績比較は、以下のとおりです。
(単位:百万円)
| 会社名 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | 営業利益率 |
| ダイドーリミテッド(3205) | 32,502 | 371 | 177 | 1,893 | 1.14% |
| ユナイテッドアローズ(7606) | 164,603 | 9,126 | 9,313 | 6,112 | 5.54% |
| オンワードホールディングス(8016) | 11,604 | 11,604 | 11,176 | 10,094 | 4.90% |
| ワールド(3612)※1 | 284,014 | 16,028 | 14,203 | 12,013 | 5.64% |
※オンワードHD・ワールドは26年2月期決算
参照元:みんかぶ
競合大手が売上高1,600億〜2,800億円規模で利益率5%前後を確保する一方、同社は売上高325億円にとどまります。13期ぶりの営業黒字化を達成したものの、営業利益率1.14%と収益力の底上げが今後の焦点となるでしょう。
ダイドーリミテッドの株価

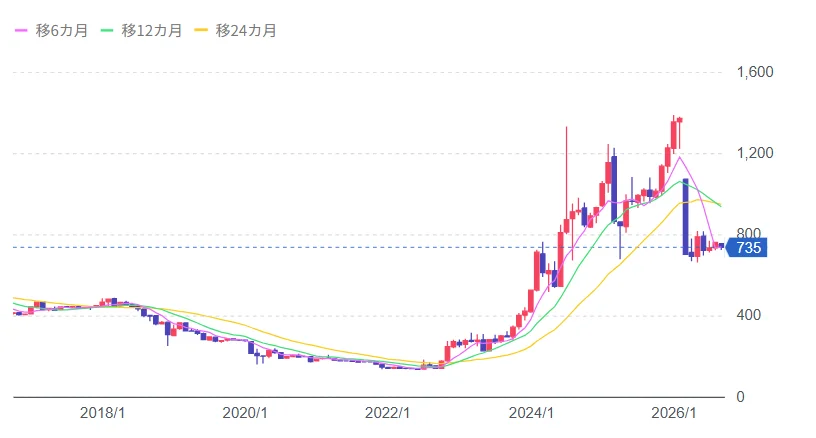
ダイドーリミテッドの株価は、735円台(2026年9月17日時点)で推移しています。
出典:Yahoo!ファイナンス|(株)ダイドーリミテッド【3205】
2024年7月の100円配当発表を契機に1,200円台まで急騰したものの、50円への減配にともない調整が入りました。
直近の株価は740円前後であり、13期ぶりとなる本業の営業黒字化が下値を支える構図です。
過度な期待によるバブルが去り、現在は企業の稼ぐ力を反映した安定的な値動きへ移行しています。
ダイドーリミテッドは、配当株として見る場合は、単純な利回りだけで判断しないことが重要です。会社はDOE4%、連結配当性向30%以上を基準に掲げていますが、アパレル事業はブランド再建や原材料費・物流費の影響を受けやすく、M&Aによる成長投資も進めています。今後は、営業利益15億円計画の達成度、ジャパンブルーの成長、不動産収入の安定性、50円配当を継続できる利益・財務余力を確認したい銘柄です。
ダイドーリミテッドの自己株式取得|約4年に1回

ダイドーリミテッドは株主還元と資本効率の向上を目的として、数年おきに自己株式取得を実施しています。
直近では2023年8月に約11.7億円規模を買い付けており、過去にも定期的な買付実績があります。
以下では、同社の自己株式取得の過去実績をまとめました。
| 取得日時 | 取得株式数 | 取得価額の総額 |
| 2023年8月25日 | 4,100,000株 | 1,176,700,000円 |
| 2018年11月13日 | 1,500,000株 | 552,000,000円 |
| 2014年12月2日 | 273,000株 | 137,046,000円 |
2024年7月には最大50億円規模の取得方針を発表したものの、市場買い付けは未実施のままです。
現在は株価水準や財務状況を慎重に見極める段階であり、今後の具体的な実施動向が注目されます。
ダイドーリミテッドに関するよくある質問
最後に、ダイドーリミテッドに関するよくある質問を紹介します。
Q1.ダイドーリミテッドは黒字化しましたか?
ダイドーリミテッドは、2026年3月期決算にて13期ぶりとなる営業黒字化を達成しました。
不採算店舗の閉鎖やジャパンブルーの子会社化など、構造改革を推進した成果です。
同期の営業利益は3億7,100万円へ浮上し、足元でも黒字基調を維持しています。
Q2.ダイドーリミテッドは何の会社ですか?
ダイドーリミテッドは、1879年創業の歴史を誇る老舗の総合アパレル・繊維メーカーです。素材や毛織物の製造からアパレル商品の企画・小売までを一貫して手がけ、不動産賃貸事業も展開しています。
自社ブランドの「ニューヨーカー」をはじめ、子会社化した「ブルックス ブラザーズ」や「モモタロウジーンズ」などのブランドを展開しています。
Q3.ダイドーリミテッドの今後(将来性)はどうですか?
ダイドーリミテッドは、配当頼みの経営から本業の再成長路線へ舵を切った段階です。
中期目標として2029年3月期に至るまでに売上高650億円・営業利益40億円を掲げ、86億円規模のM&Aやブランド刷新を進めています。
高配当頼みから脱却し、事業の成長によって企業価値を高めるフェーズへ移行した状況です。
Q4.ダイドーリミテッドが潰れることはありますか?
ダイドーリミテッドがすぐに倒産するリスクは低いでしょう。
同社は積極的なM&Aや事業投資、手厚い株主還元など、拡大路線に向けて資金を惜しみなく投入しています。
ただし、足元の営業利益率は1%台にとどまります。今後は投資した事業が十分な利益を生み出せるか、慎重に見極めましょう。
配当ねらいで個別株を検討するなら、買う前だけでなく保有中の判断も重要です。
配当利回りだけで銘柄を選ぶと、株価の下落や減配によって、思ったように資産形成が進まないこともあります。
そのため、個別株で資産形成を考える場合は、配当だけでなく、業績の見通しや分散、保有継続の判断まで含めて考えることが大切です。
一方で、
「どの銘柄を選べばいいかわからない」
「買った後にいつまで持つべきか判断できない」
と感じる方も少なくありません。
そのような方に向けて、ライジングブルでは売買判断をサポートするサービスを案内しています。
個別株の運用に不安がある方は、サービス内容をご確認ください。
→ 売買サポートサービスを見る
まとめ:ダイドーリミテッドが「やばい」と言われる真相は過去の減配と株価乱高下が理由

ダイドーリミテッドが「やばい」とされる理由は、過去の無理な増配と減配にともなう株価乱高下です。
しかし、不採算店舗の整理やジャパンブルー子会社化など構造改革を推進し、13期ぶりの営業黒字化を果たしました。
2027年3月期には営業利益15億円を予想しており、本業の復活フェーズへ突入しています。
表面的な減配情報だけに惑わされず、本業の回復具合と将来の成長性を見きわめて投資判断しましょう。

コメントComment